Mercado · 5 min de leitura
O Mundo não termina no dólar. Cripto também não.
Há pouco tempo, a proposta da Open USD, da Open Standard, me chamou a atenção. Uma stablecoin pensada como infraestrutura compartilhada, com governança coletiva e boa parte da receita das reservas voltando para as empresas que ajudam a distribuí-la (parece uma stablecoin brasileira que você conhece?). O lançamento ainda está previsto para este ano, mas a direção da proposta já merece atenção.
Agora veio a notícia do Nubank Global. E eu fiquei surpreso.
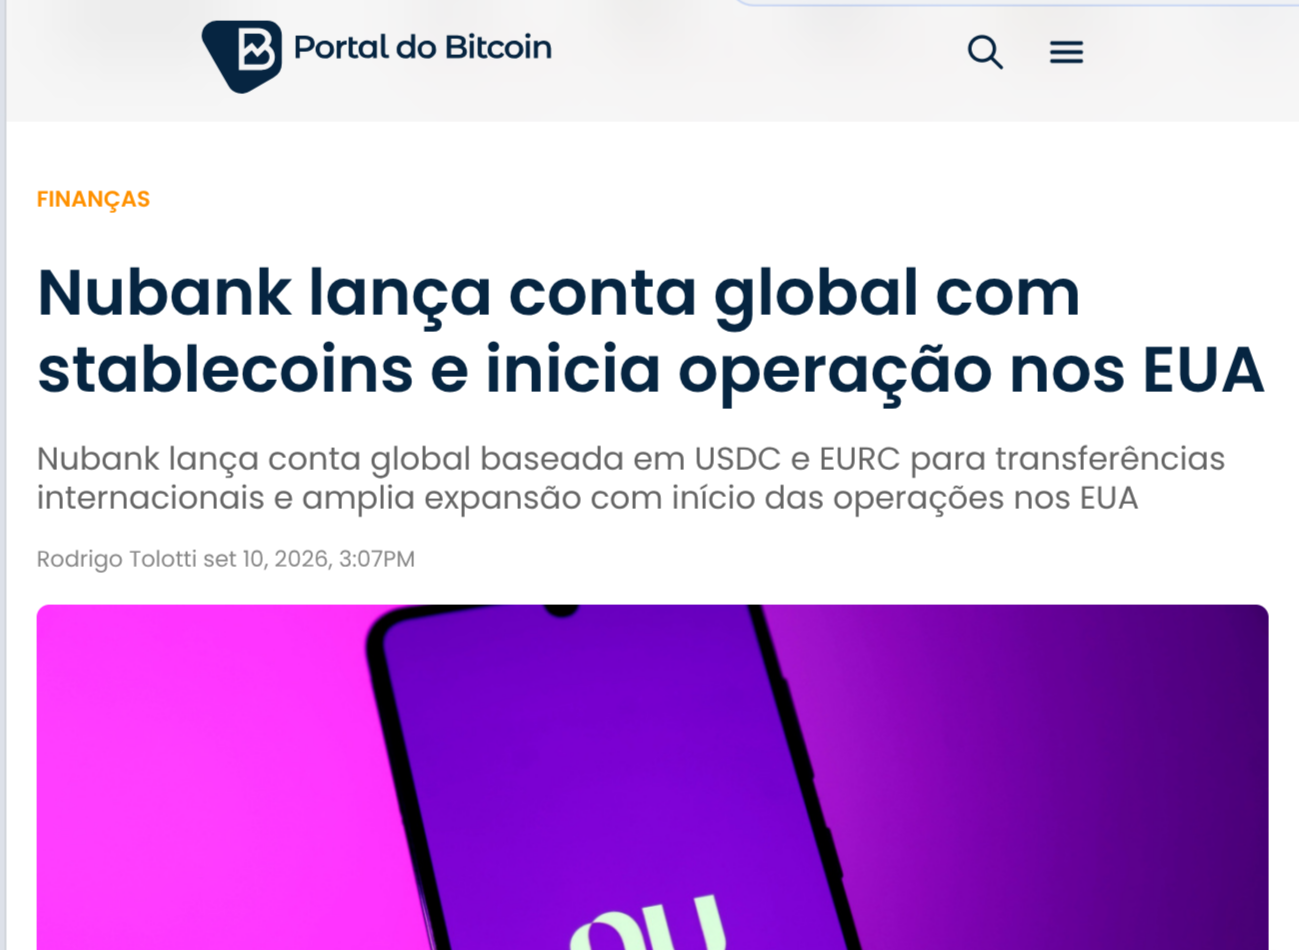
O Nu anunciou uma conta multimoeda com USDC e EURC, stablecoins de dólar e euro da Circle, transferências internacionais e cartão virtual. A cobertura do lançamento identifica a bandeira Mastercard.
Passei anos defendendo blockchain dentro de um banco. Então, quando vejo uma notícia dessas, penso no caminho entre explicar o que essa tecnologia pode fazer e vê-la sustentando um produto que as pessoas querem usar. O cliente quer mandar dinheiro, viajar, pagar. Não precisa entender a infraestrutura para se beneficiar dela.
E, juntando esses anúncios, fiquei com uma pergunta:
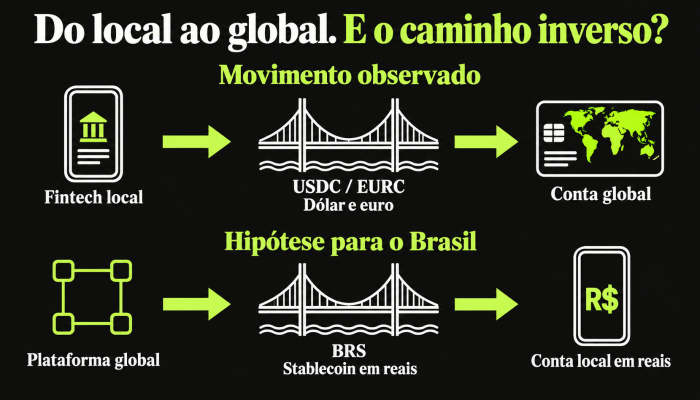
se stablecoins ajudam uma fintech local a se tornar global, por que não ajudariam uma plataforma global a se tornar verdadeiramente local?
O movimento já começou
O Inter levou a conta global ao seu aplicativo. A DolarApp virou ARQ e ampliou a proposta para investimentos, crédito e gastos do dia a dia. Agora, o Nu apresenta uma conta com stablecoins na base.
São estratégias de expansão comparáveis, mas por baixo não são arquiteturas idênticas. Conta internacional não é sinônimo de blockchain: a documentação do Inter, por exemplo, descreve serviços bancários tradicionais.
Na camada de liquidação, há outra evidência. Em junho, a Mastercard anunciou a expansão de opções de liquidação de cartões com stablecoins, citando a ARQ entre os primeiros participantes previstos. A implantação é gradual e sujeita à regulação.
Isso não significa que toda compra do Nu Global seja liquidada on-chain, nem que o lojista receba cripto. Mostra algo mais concreto: infraestrutura blockchain e redes existentes estão sendo integradas. Algumas etapas podem mudar sem que a experiência do cliente precise ser reinventada.
O dólar ganhou escala. Não ganhou exclusividade.
USDT e USDC ocupam um lugar central nessa discussão. Na tabela da Receita sobre compras e vendas dos principais criptoativos, stablecoins representaram aproximadamente 92% do valor no primeiro semestre de 2026, em cálculo sobre os dados abertos. USDT e USDC concentram a maior parte desse montante.
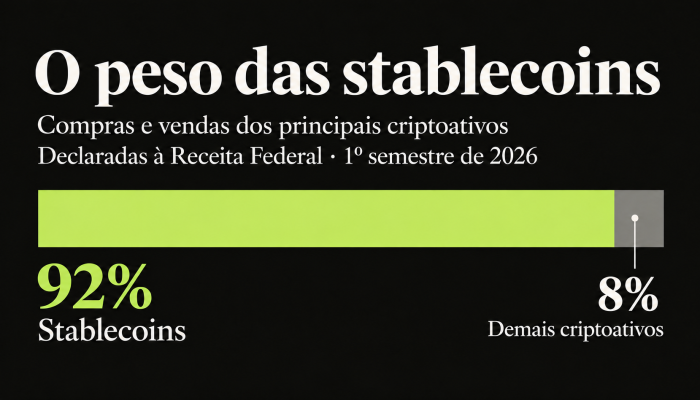
É uma concentração enorme. Mas seria um erro concluir que o destino da tecnologia é dolarizar toda experiência financeira. O próprio Nu Global já inclui o euro via EURC.[5]
Quem recebe, paga fornecedores e assume obrigações em reais não deixa de precisar do real porque a infraestrutura mudou. Usar dólar no meio dessa relação pode acrescentar conversões e exposição cambial que o cliente não pediu.
E se a próxima expansão fosse de fora para dentro?
Pense numa plataforma global aprofundando sua operação no Brasil. A Revolut, por exemplo, já está aqui desde 2023; a questão seria ampliar a experiência local, não chegar ao país. Ou imagine uma eventual entrada da Robinhood: aqui, um cenário hipotético.
Uma stablecoin em reais poderia ser parte dessa arquitetura: saldo programável, integração com rampas e Pix, liquidez em pares locais e acesso a aplicações financeiras on-chain.
O ganho teria de aparecer na operação: menos conversões desnecessárias, melhor conciliação, disponibilidade e produtos compatíveis com a vida financeira brasileira. Ser global não exige usar a mesma moeda em todos os lugares.
Também não basta emitir um token. Depósitos tokenizados e infraestrutura bancária convencional continuam sendo alternativas. Stablecoin precisa demonstrar vantagem no custo total, na liquidez e na experiência, sem tentar contornar obrigações locais.
É aqui que entra a tese da Nora
Na Nora Finance , acreditamos na tecnologia blockchain, no Brasil e na utilidade do real dentro dessa nova infraestrutura.
O recorte importa: não são 92% de todos os pagamentos brasileiros, nem uma medida exclusiva de uso no comércio.
Globalmente, o BIS registrou cerca de US$ 320 bilhões em capitalização de stablecoins no fim de maio de 2026. Entre as stablecoins com lastro fiduciário, 99,4% do valor de mercado estava atrelado ao dólar.
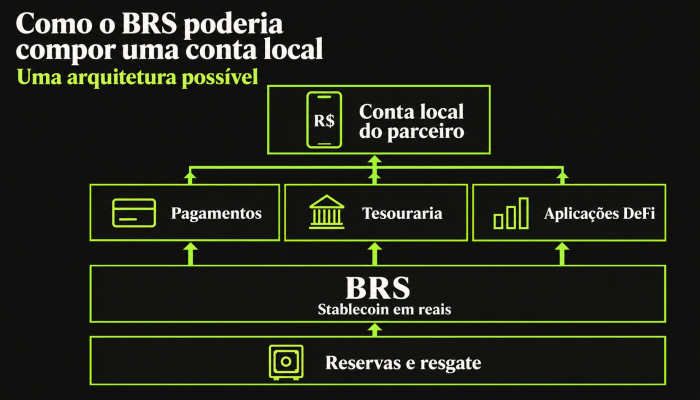
O BRS é a nossa stablecoin referenciada em reais. A proposta pública separa os papéis: Nora coordena a infraestrutura; minters (PSAVs) autorizados fazem a emissão e o resgate primários; parceiros distribuem e constroem produtos.
Quando falamos em neutralidade, é disso que estamos falando: uma infraestrutura que não precisa disputar o cliente final de quem a utiliza. Neutralidade comercial, não ausência de governança ou controles.
Ao redor dessa base, parceiros podem desenvolver pagamentos, tesouraria e aplicações DeFi em reais. Isso exige reservas confiáveis, resgate, liquidez e segurança. Composição com protocolos não elimina riscos de crédito, contratos inteligentes ou regulação.
Esse movimento reforça a tese que temos construído nos últimos 12 meses. Não prova que toda fintech vai escolher BRS. Mostra por que vale construir uma infraestrutura em reais para instituições que não querem reconstruir cada componente financeiro do zero.
Estamos aprendendo a levar o brasileiro para uma conta global.
Quem vai construir a infraestrutura REAL para trazer uma plataforma global para a vida financeira do brasileiro?
Publicado originalmente em https://www.linkedin.com/pulse/o-mundo-n%C3%A3o-termina-d%C3%B3lar-cripto-tamb%C3%A9m-bruno-moniz-kmgnf