Regulação · 20 min de leitura
A exchange de cripto morreu. O que nasce no lugar vai valer bilhões.
O Banco Central não está matando as corretoras de criptoativos. Está forçando quem quer ficar no jogo a se transformar em algo que o Brasil nunca viu.
Em 2013, quando o BCB começou a regular as instituições de pagamento, existiam centenas de empresas processando transações no Brasil sem supervisão formal. A maioria tinha equipes enxutas, custos baixos e margens confortáveis. A regulação chegou e muitos disseram que o mercado ia morrer. Sabe o que aconteceu? As empresas que entenderam a oportunidade se transformaram no Nubank , na Stone , no PagSeguro International .
As que reclamaram do custo desapareceram.
Estamos vivendo exatamente o mesmo momento. Só que agora o alvo são as corretoras de cripto.
Nas últimas duas semanas, participei de dois eventos no Pinheiro Neto Advogados sobre a regulação das PSAVs, estive no Merge SP (um dos maiores encontros de Web3 e blockchain da América Latina, que reuniu mais de 4.000 pessoas no WTC de São Paulo) e subi ao palco de Digital Assets no Smart Summit, organizado pelo Blockchain.RIO no ExpoRio. Conversei com reguladores, advogados, founders e operadores de exchanges. E o que ficou claro para mim é algo que poucos estão verbalizando com essa franqueza:
Uma corretora de criptoativos que opera apenas como corretora, nos moldes que conhecemos hoje, não tem viabilidade econômica como uma PSAV regulada pelo Banco Central.
Não é opinião. É matemática! E, na minha visão, é a melhor coisa que poderia acontecer com esse mercado.
O modelo que funcionava.... até ontem!
Vamos ser honestos sobre como a maioria das exchanges de cripto opera no Brasil. O modelo é relativamente simples: uma plataforma que conecta compradores e vendedores de criptoativos, cobra spread ou taxa por operação e mantém os ativos em custódia. A estrutura interna é enxuta. Uma equipe de tecnologia, um time de suporte, alguém de compliance (muitas vezes um advogado ou consultor externo), um financeiro que cuida das contas bancárias e pronto.
Qual o custo de operar isso? Faça a conta: 15 a 30 pessoas (a maioria desenvolvedores e suporte), quase todas remotas, sem escritório físico obrigatório. Sem exigência formal de capital mínimo. Sem supervisão direta do Banco Central. Sem obrigação de manter três diretores residentes no país. Sem relatório de auditoria independente. Sem área de riscos estruturada. Uma folha de pagamento enxuta, infraestrutura em nuvem, e um ou dois prestadores de serviço jurídico e contábil. A barreira de entrada era baixa o suficiente para que existissem mais de 20 exchanges operando no país simultaneamente (Fonte: Livecoins, ranking de exchanges brasileiras).
Times remotos, espalhados pelo Brasil, às vezes com gente operando de fora do país. Compliance feito no mínimo necessário. KYC básico. Gestão de riscos? Na maioria dos casos, reativa, não estruturada. Não que essas funções não existissem, mas com o grau de profundidade que uma instituição financeira regulada exige? Não chegava nem perto.
Funcionava? Funcionava. Era sustentável num ambiente regulado? Não.
O que muda com a regulação das PSAVs
Em 10 de novembro de 2025, o Banco Central publicou as Resoluções BCB nº 519, 520 e 521, que entraram em vigor em 2 de fevereiro de 2026 (Fonte: Agência Brasil). Esse é o marco regulatório operacional mais abrangente para criptoativos já criado na América Latina. E ele não brinca.
O que uma PSAV precisa ter, na prática, para operar:
- Capital mínimo: entre R$ 10,8 milhões e R$ 37,2 milhões, dependendo das atividades exercidas (intermediação, custódia ou ambas). Uma corretora que faz intermediação e custódia, que é o caso da maioria das exchanges, está no topo dessa faixa (Fonte: Resolução Conjunta nº 14 e Resolução BCB nº 517, análise Mattos Filho).
- Estrutura de governança obrigatória: mínimo de três diretores ou administradores responsáveis por áreas específicas: operações, PLD/CFT (prevenção à lavagem de dinheiro), compliance e controles internos, segurança cibernética e gestão de riscos (Fonte: Resolução BCB nº 520, análise Cepeda Law).
- Segregação patrimonial obrigatória: os ativos dos clientes não podem mais se misturar com o patrimônio da empresa. Isso exige infraestrutura de custódia separada, controles contábeis robustos e auditoria independente.
- Segurança cibernética documentada: planos de continuidade, resposta a incidentes, gerenciamento de identidade, proteção de dados. Tudo formalizado, documentado e auditável.
- Relatórios ao BCB: a partir de 4 de maio de 2026, obrigatoriedade de prestar informações mensais sobre operações de câmbio com ativos virtuais (Fonte: Resolução BCB nº 521).
- Enquadramento cambial: operações com stablecoins referenciadas em moeda fiduciária passam a ser tratadas como operações de câmbio. PSAVs têm limite de US$ 100 mil por operação com contrapartes não autorizadas.
E o mais importante: sede física no Brasil, proibição de escritórios virtuais, e vedação de oferta de crédito aos clientes.
Mas quer saber o que me pareceu mais revelador nesses eventos?
O custo que ninguém quer calcular em público
No evento do Pinheiro Neto com a ABToken, Lúcio Mario Ferreira, Gerente-Técnico do Deorf do Banco Central, foi direto: "a análise visa dificultar a entrada de quem não deve entrar no sistema" (Fonte: ABToken/Pinheiro Neto, fevereiro 2026). Haverá cruzamento de dados, fiscalização intensiva e tolerância mínima a irregularidades.
Eu opero empresas que estão sendo reguladas pelo Banco Central. Sei na prática o que custa. Então vou abrir o que ninguém quer abrir.
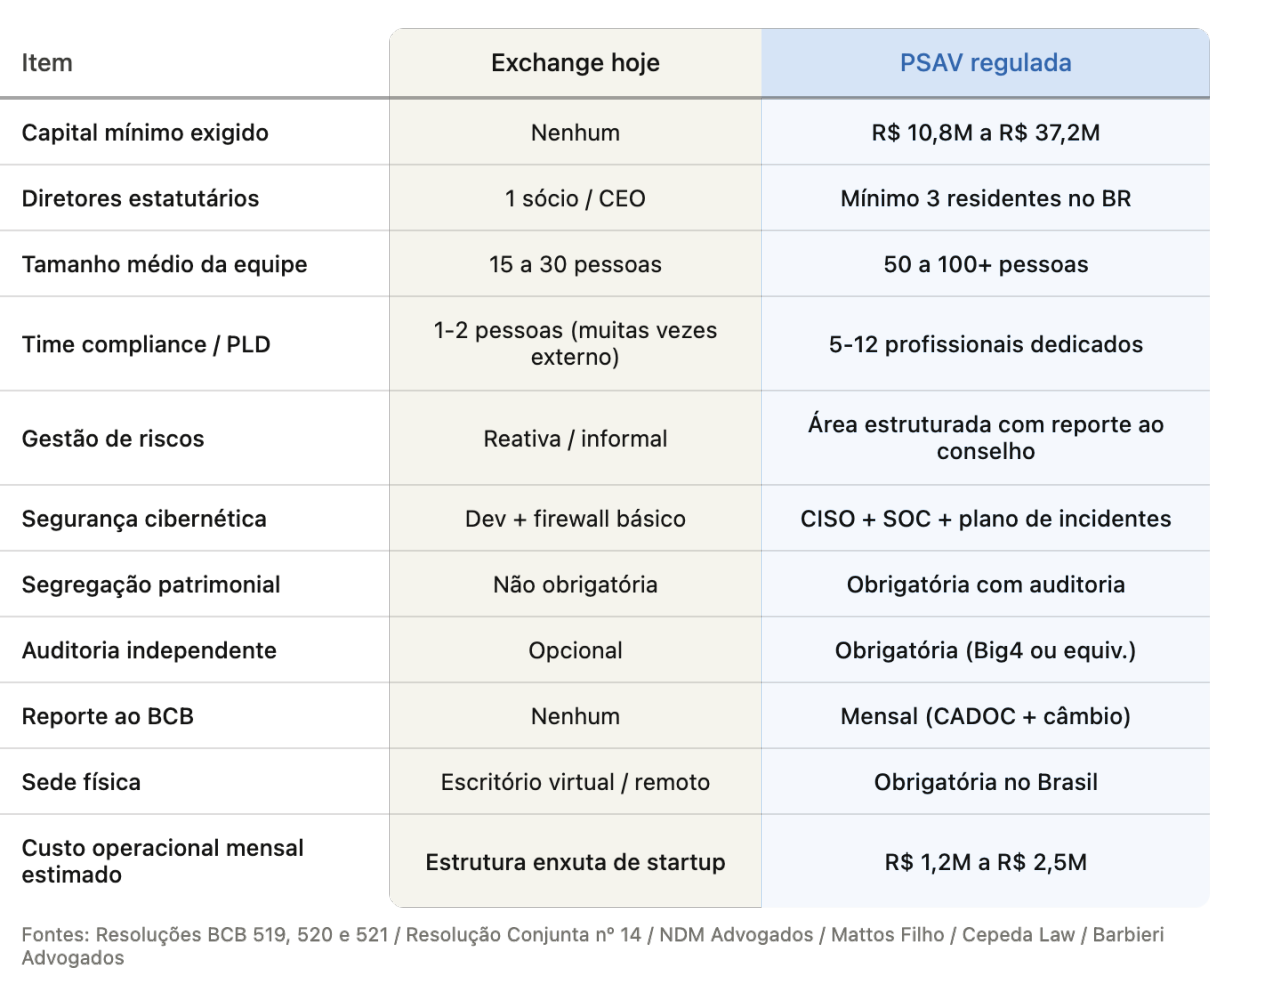 Fonte: desenvolvido pelo autor.
O capital que fica parado
Entre R$ 10,8 milhões e R$ 37,2 milhões de capital mínimo integralizado, dependendo das atividades. Uma corretora de ativos virtuais que faz intermediação e custódia (o caso de praticamente todas as exchanges brasileiras) precisa de algo na faixa de R$ 13 milhões (Fonte: NDM Advogados, análise capital social mínimo PSAV). Esse dinheiro não gera receita. Não financia operação. É requisito prudencial puro, capital parado como colchão de segurança. Para fintechs e startups acostumadas a operar alavancadas com capital de terceiros, isso é um choque cultural.
O time que não existe
Uma exchange média no Brasil opera com 15 a 30 pessoas. Uma PSAV regulada vai precisar de 50 a 100+. A diferença não está em mais desenvolvedores ou mais atendimento. Está em áreas inteiras que precisam ser criadas do zero:
- Uma equipe de PLD/CFT dedicada com analistas de monitoramento de transações, especialistas em KYC/KYB e responsáveis por comunicações ao COAF. O COAF recebeu 3,1 milhões de Comunicações de Operações Suspeitas em 2025, crescimento de 20% sobre o ano anterior (Fonte: Barbieri Advogados, análise PLD 2026). Esse volume dá a dimensão do que o regulador espera em termos de monitoramento.
- Uma área de riscos estruturada com gestão de risco operacional, cibernético, de liquidez e de crédito de contraparte. Com modelos formais, relatórios periódicos e reporte direto ao conselho. Não é mais o "compliance que também olha risco". É uma área independente, com budget próprio e voz na mesa de decisão.
- Uma estrutura de segurança cibernética com CISO dedicado, equipe de SOC (Security Operations Center), plano de resposta a incidentes documentado e testado, gestão de identidade, pentests recorrentes. O BCB cobra isso de todas as suas reguladas. Para quem vinha operando com dois desenvolvedores e um firewall básico, a distância é brutal. Em 2024, US$ 2,2 bilhões foram roubados de serviços cripto globalmente. Só no primeiro semestre de 2025, o hack do Bybit de US$ 1,5 bilhão mostrou por que o regulador exige esse nível de controle (Fonte: Chainalysis, análise do framework brasileiro).
- Uma área de reporte regulatório com profissionais que saibam preparar e enviar informações ao BCB via CADOC, no formato exigido, incluindo as novas obrigações de reporte cambial que começam em maio de 2026.
- Auditoria e assessoria jurídica permanente. Auditoria independente obrigatória (estamos falando de Big Four ou equivalente, não é consultoria de garagem). Assessoria jurídica regulatória contínua, não pontual. Custos anuais de estruturação e manutenção regulatória que, para fintechs reguladas, ficam comumente entre R$ 200 mil e R$ 500 mil por ano (Fonte: NDM Advogados, guia autorização fintechs), e para PSAVs com operação cambial podem chegar a R$ 1 milhão a R$ 2 milhões anuais considerando a complexidade adicional.
O custo total da operação
Somando folha de pagamento (com 3 diretores estatutários em regime CLT com salários executivos), infraestrutura tecnológica regulada (custódia segregada, monitoramento de transações, disaster recovery, sistemas de reporte), sede física, auditoria e assessoria: uma PSAV regulada que opera como corretora tem custo operacional mensal entre R$ 1,2 milhão e R$ 2,5 milhões. Compare com a estrutura enxuta de 15 a 30 pessoas remotas que descrevemos acima. Estamos falando de um salto de 3x a 5x no custo operacional.
Agora olhe para a receita. Uma corretora média no Brasil, fora das gigantes, fatura entre R$ 500 mil e R$ 2 milhões por mês com spreads e taxas. A margem, que antes era confortável, desaparece. E para as menores? É prejuízo operacional desde o dia um.
A conta não fecha para quem quer ser só corretora. E o BCB sabe disso. É intencional.
O problema que ninguém está discutindo: onde estão as pessoas?
Vamos além do dinheiro... Vamos falar de gente.
A Resolução BCB nº 520 exige que cada PSAV tenha, no mínimo, três diretores ou administradores residentes no Brasil, responsáveis por áreas específicas e indelegáveis: condução das atividades da SPSAV, PLD/CFT, compliance e controles internos, gestão de riscos e segurança cibernética (Fonte: Resolução BCB nº 520, análise Cepeda Law).
Faça a conta. Se tivermos 50 a 100 empresas buscando autorização como PSAV (entre exchanges nacionais, estrangeiras querendo se regularizar e novos entrantes), precisamos de 150 a 300 diretores estatutários qualificados. Profissionais que entendam simultaneamente de criptoativos, de regulação do sistema financeiro, de PLD/CFT, de segurança cibernética e de gestão de riscos no padrão que o Banco Central exige.
Será que essas pessoas existem no Brasil hoje?
No mercado financeiro tradicional, um diretor de compliance ou de riscos com experiência em instituições reguladas pelo BCB é disputado, caro e escasso.
Agora adicione o requisito de entender profundamente o mercado de criptoativos, DeFi, custódia de chaves privadas, blockchain, travel rule. Esse perfil é raríssimo!! São poucos profissionais no país que combinam as duas competências no nível que o regulador vai exigir.
E não para nos diretores. Abaixo deles, cada PSAV vai precisar montar times inteiros que hoje simplesmente não existem na maioria das exchanges.
Muitos desses times hoje são remotos, distribuídos pelo Brasil, às vezes com gente operando de fora do país. A regulação muda isso. Sede física obrigatória no Brasil, escritórios virtuais proibidos, diretores residentes. As empresas vão ter que repensar toda a sua estrutura organizacional.
O resultado? Uma disputa feroz por talentos num mercado onde a oferta é minúscula e a demanda vai explodir simultaneamente em dezenas de empresas.
Quem começar a montar esse time agora tem uma vantagem estratégica que vai se valorizar a cada mês que passa até novembro de 2026.
Mas calma: ser regulado pelo Bacen é um péssimo negócio?
Esse é o ponto onde preciso ser muito direto, porque existe uma narrativa perigosa circulando nos corredores desses eventos: a de que a regulação vai "matar" o mercado cripto no Brasil. Isso é visão de quem nunca operou uma empresa regulada pelo Banco Central.
Vamos olhar os fatos.
Os três maiores bancos privados do Brasil (Itaú, Bradesco e Santander) tiveram um lucro combinado de R$ 87,1 bilhões em 2025, o maior valor nominal da história. O Itaú sozinho lucrou R$ 46,8 bilhões, com ROE de 23,4% (Fonte: Elos Ayta/Times Brasil, fevereiro 2026). No quarto trimestre de 2025, as quatro maiores instituições acumularam R$ 103,8 bilhões em lucro (Fonte: Times Brasil).
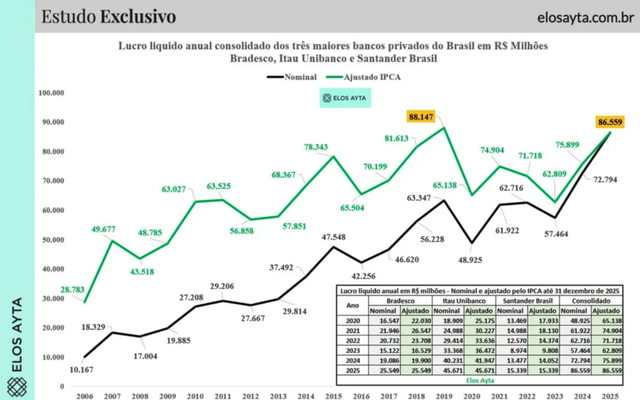
Instituições de pagamento como PagSeguro International , Stone e Inter construíram negócios bilionários a partir da licença do Banco Central do Brasil . DTVMs e distribuidoras de títulos são máquinas de receita recorrente. O sistema financeiro regulado brasileiro, apesar de caro para operar, é um dos mais rentáveis do mundo.
Sabe qual categoria de regulada pelo BCB tem um histórico mais complicado? As casas de câmbio. É o segmento onde vemos com mais frequência empresas enfrentando dificuldades, margens apertadas e, em alguns casos, fechamento. A operação é commodity pura, a competição por spread é predatória e a escala necessária para gerar lucro é enorme. Coincidentemente, é o modelo mais parecido com o de uma corretora de cripto que faz apenas intermediação.
Mas bancos? Instituições de pagamento? DTVMs? Essas são empresas que dão dinheiro por natureza. Em crise econômica ou não. Com Selic alta ou baixa. O estudo da Elos Ayta mostra que o lucro do sistema financeiro privado brasileiro superou o recorde real anterior (de 2019, ajustado pela inflação) e atingiu um novo patamar estrutural de rentabilidade (Fonte: Elos Ayta/Times Brasil).
Quando essas empresas quebram, é porque fizeram bobagem. Olhe o caso do Banco Master: crescimento explosivo alavancado por CDBs com rentabilidade muito acima do mercado, operações que inflavam artificialmente o balanço e suspeitas de engenharia contábil. O BCB decretou liquidação extrajudicial em novembro de 2025, que resultou no maior acionamento da história do FGC, com cerca de R$ 41 bilhões reservados para pagamentos, afetando 1,6 milhão de clientes (Fonte: InfoMoney, fevereiro 2026). O Master não quebrou porque era regulado. Quebrou porque fez crimes! Coisas que nenhuma instituição (regulada ou não) deveria fazer.
Ser regulado pelo BCB é caro, exigente e trabalhoso. Mas quem opera direito constrói um negócio lucrativo e resiliente. Quem opera errado, o regulador tira do jogo.
E é exatamente isso que vai acontecer com as PSAVs. As que operarem direito vão prosperar. As que tentarem atalhos vão descobrir que o BCB não alivia.
O que poucos estão enxergando: regulação é uma porta, não um muro
Aqui está o ponto que defendi nos painéis e conversas que tive ao longo desses dias: quem olha para as Resoluções 519, 520 e 521 apenas como um muro regulatório está perdendo o jogo de xadrez inteiro.
Ao transformar as PSAVs em entidades supervisionadas pelo Banco Central, a regulação brasileira fez algo que poucas jurisdições no mundo fizeram: abriu a porta para que empresas de cripto se tornem, de fato, instituições do sistema financeiro.
Uma PSAV regulada pelo BCB pode buscar outras licenças. Pode se tornar instituição de pagamento (IP), processando transações em reais e oferecendo contas de pagamento. Corretora de câmbio (CC), operando com volumes maiores no mercado cambial. Distribuidora de títulos e valores mobiliários (DTVM), distribuindo fundos e produtos de investimento. Sociedade de crédito direto (SCD), oferecendo crédito usando criptoativos como garantia. Emissora de moeda eletrônica, criando carteiras digitais integradas.
Isso muda completamente a equação. Cripto deixa de ser apenas cripto. Se torna infraestrutura para construir um ecossistema completo de serviços financeiros para milhões de pessoas.
O modelo mental correto não é "exchange regulada". É neobank cripto. Uma plataforma onde o usuário pode comprar bitcoin, pagar o almoço via PIX, trocar reais por dólares digitais (stablecoins), aplicar em renda fixa tokenizada, tomar crédito com cripto como colateral e receber seu salário. Tudo no mesmo app.
A regulação não mata a corretora pura. Ela cria a condição para quem sobreviver construir algo muito maior. E como acabamos de ver, empresas reguladas pelo BCB que operam direito são, historicamente, negócios extremamente lucrativos.
Crypto as a Service: o modelo que vai sustentar as corretoras menores
E as corretoras que não vão conseguir (ou não vão querer) se tornar PSAVs? Elas vão deixar de existir?
Não. Mas vão mudar de natureza.
O que deve acontecer no Brasil é o mesmo que já acontece em mercados financeiros maduros: as corretoras menores vão operar usando a infraestrutura regulada de uma PSAV, num modelo de Crypto as a Service (CaaS). Elas continuam existindo como marca, como experiência do usuário, como canal de distribuição. Mas a custódia, a liquidação, o compliance e o reporte ao BCB ficam por conta da PSAV que fornece a infraestrutura.
É exatamente por isso que a Global Cripto não é apenas uma corretora. Claro, temos a Firebit , que é nosso aplicativo de corretora voltado ao usuário final. Mas também oferecemos infraestrutura para outros players que buscam um CaaS: custódia dedicada para grandes patrimônios, soluções de liquidação, compliance regulatório como serviço. Uma stack de soluções financeiras que usa como trilhos os aplicativos blockchain ao invés do sistema legado financeiro.
Pense no paralelo com o mercado de pagamentos: quando o BCB regulou as instituições de pagamento, quem sobreviveu não foi quem processava pagamentos "por fora". Foi quem construiu infraestrutura regulada que outros podiam usar. A mesma lógica vai se aplicar aqui.
Por que DeFi é infraestrutura, não produto
E é justamente nesse contexto que se torna tão importante o desenvolvimento de uma stablecoin de BRL feita para o DeFi.
Se o futuro das corretoras (grandes ou pequenas) passa por usar infraestrutura blockchain como trilhos financeiros, então precisamos de um real nativo do ecossistema onchain. Não um real que entra e sai via PIX de vez em quando. Um real que vive na blockchain, que interage com protocolos de empréstimo, que pode ser usado como colateral, que gera rendimento num pool de liquidez.
É exatamente isso que estamos construindo na Nora Finance uma stablecoin pareada 1:1 com o real, lastreada em Títulos Públicos federais e CDBs de grandes bancos, com APIs developer-friendly e on/off-ramps instantâneos via PIX. Seguimos o modelo da Tether na arquitetura de receita (geramos retorno a partir do rendimento dos ativos de lastro, aproveitando os juros de ~14,75% a.a. do Brasil), mas com uma abordagem compliance-first desde o dia zero.
Acreditamos que o futuro das grandes e pequenas corretoras irá utilizar DeFi não apenas como mais um produto que se oferece ao cliente ("agora você pode fazer staking!"), mas como toda sua infraestrutura operacional. Liquidação, empréstimo, câmbio, rendimento: tudo rodando em protocolos transparentes, auditáveis e programáveis.
Quem entende esse shift tem uma vantagem competitiva enorme.
Isso não é teoria. Já está acontecendo.
O Neobank Radar, relatório lançado pela MOIC Digital, mapeou mais de 50 neobanks cripto em operação globalmente, muitos deles na América Latina (Fonte: MOIC Digital, Neobank LATAM Report 2025). A conclusão deles é direta: enquanto o mercado ainda debate DeFi versus TradFi, os neobanks estão integrando stablecoins, dólares tokenizados e trilhos onchain em produtos financeiros reais.
 Fonte: neobankradar.xyz
Os números sustentam a tese. O volume de pagamentos com cartões cripto atingiu US$ 406 milhões em novembro de 2025, o maior já registrado. A América Latina é um dos hubs mais fortes de adoção, com US$ 160 bilhões em remessas anuais e mais de 122 milhões de adultos sem acesso a banco tradicional (Fonte: MOIC Digital Neobank LATAM Report). Neobanks como Plasma (apoiado pela Tether, com US$ 5 bilhões em TVL) já estão capturando essa demanda.
O Brasil, 5º colocado no Global Crypto Adoption Index da Chainalysis com US$ 318,8 bilhões em volume cripto entre jul/2024 e jun/2025 (Fonte: Chainalysis, Geography of Cryptocurrency Report 2025), é terreno fértil para esse modelo. E a regulação que acaba de entrar em vigor é o gatilho.
O tabuleiro de xadrez: prazos que definem o jogo
Quem está nesse mercado precisa ter estas datas na parede:
- 2 de fevereiro de 2026: vigência das Resoluções BCB 519, 520 e 521. As regras já estão valendo.
- 4 de maio de 2026: início da obrigatoriedade de reporte mensal ao BCB sobre operações de câmbio com ativos virtuais.
- 1º de julho de 2026: DeCripto, o novo sistema de declaração de cripto da Receita Federal, passa a valer para pessoas físicas (movimentações acima de R$ 35 mil).
- 30 de outubro de 2026: proibição de instituições autorizadas pelo BCB realizarem operações com ativos virtuais envolvendo contrapartes no Brasil que não estejam autorizadas ou em processo de autorização. Depois dessa data, operar sem licença significa estar fora do sistema.
- 2 de novembro de 2026: prazo final para PSAVs já em operação protocolarem pedido de autorização junto ao BCB.
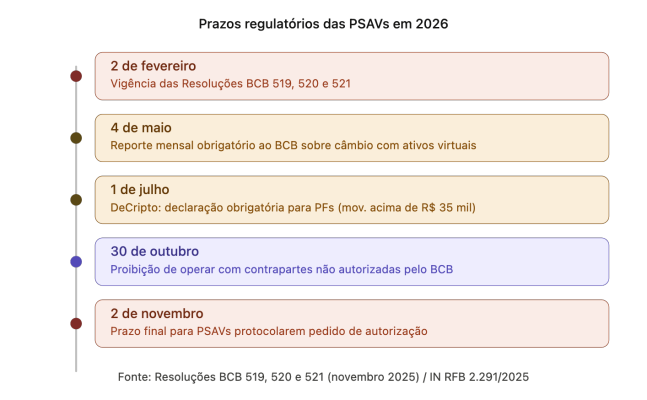 Fonte: desenvolvido pelo próprio autor.
São 7 meses. Sete meses para decidir se você vai ser uma PSAV, se vai usar a infraestrutura de uma PSAV, ou se vai sair do mercado. E nesses 7 meses, além de capital e tecnologia, você precisa encontrar pessoas. Diretores. Equipes inteiras. Num mercado onde todos estão procurando as mesmas pessoas ao mesmo tempo.
Seis lições de 10 dias dentro do debate regulatório
- A regulação não vai matar o mercado cripto. Vai concentrá-lo. O número de exchanges operando no Brasil deve cair significativamente. As que ficarem serão mais capitalizadas, mais completas e mais lucrativas. É o mesmo que aconteceu com as instituições de pagamento após a regulação do BCB.
- Quem enxerga a PSAV apenas como um custo regulatório está cego para a oportunidade. A licença do BCB é um passaporte para um ecossistema inteiro de serviços financeiros. Bancos, IPs, DTVMs: empresas reguladas pelo BCB são historicamente as mais lucrativas do país. As empresas que entenderem isso primeiro vão construir moats que os atrasados não conseguirão atravessar.
- O gargalo não é só capital. É gente. Encontrar e reter 3 diretores qualificados, montar equipes de compliance, riscos e segurança cibernética no padrão BCB, e fazer isso enquanto 50 ou 100 outras empresas disputam os mesmos profissionais. Quem investir em pessoas agora terá a vantagem mais difícil de replicar.
- Crypto as a Service será o modelo dominante para players menores. Assim como nem toda loja precisa de licença bancária para aceitar cartão, nem toda plataforma cripto precisa ser uma PSAV. Mas todas vão precisar de uma por trás.
- Stablecoins de BRL em DeFi são a peça que falta. Se DeFi é a infraestrutura e o real é a moeda, precisamos de um real nativo do ecossistema onchain. O Drex resolve parte do problema, mas é um sistema permissionado e controlado pelo BCB. O mercado precisa de stablecoins de BRL abertas, interoperáveis e programáveis.
- O Brasil está criando, talvez sem perceber, o ambiente para o primeiro neobank cripto de US$ 100 bilhões da América Latina. A regulação é a fundação. As stablecoins são os trilhos. DeFi é o motor. E o PIX, com seus 224 milhões de usuários, é a rampa de acesso. Quem montar esse quebra-cabeça primeiro vai capturar valor de uma forma que o mercado ainda não precificou.
A pergunta que fica....
Quem vai perceber primeiro: que a regulação do Banco Central não é o fim das corretoras de cripto no Brasil, mas o início de algo infinitamente maior?
Porque a janela está aberta. Mas janelas regulatórias, como o BCB já mostrou com o PIX e com as instituições de pagamento, são temporárias e estratégicas. Nunca permanentes.
Os 7 meses começaram a contar.
Bruno Moniz é COO da Global Cripto Digital Assets e Cofounder da Nora Finance.
Publicado originalmente em https://www.linkedin.com/pulse/exchange-de-cripto-morreu-o-que-nasce-lugar-vai-valer-bruno-moniz-cvawf