Regulação · 10 min de leitura
O que uma PSAV pode aprender com a regulação de IPs e o PIX?
Se você atua no mercado de criptoativos no Brasil, os próximos 12 meses vão definir quem sobrevive e quem fica pelo caminho. Mas essa história já aconteceu antes... com as Instituições de Pagamento e com o PIX.
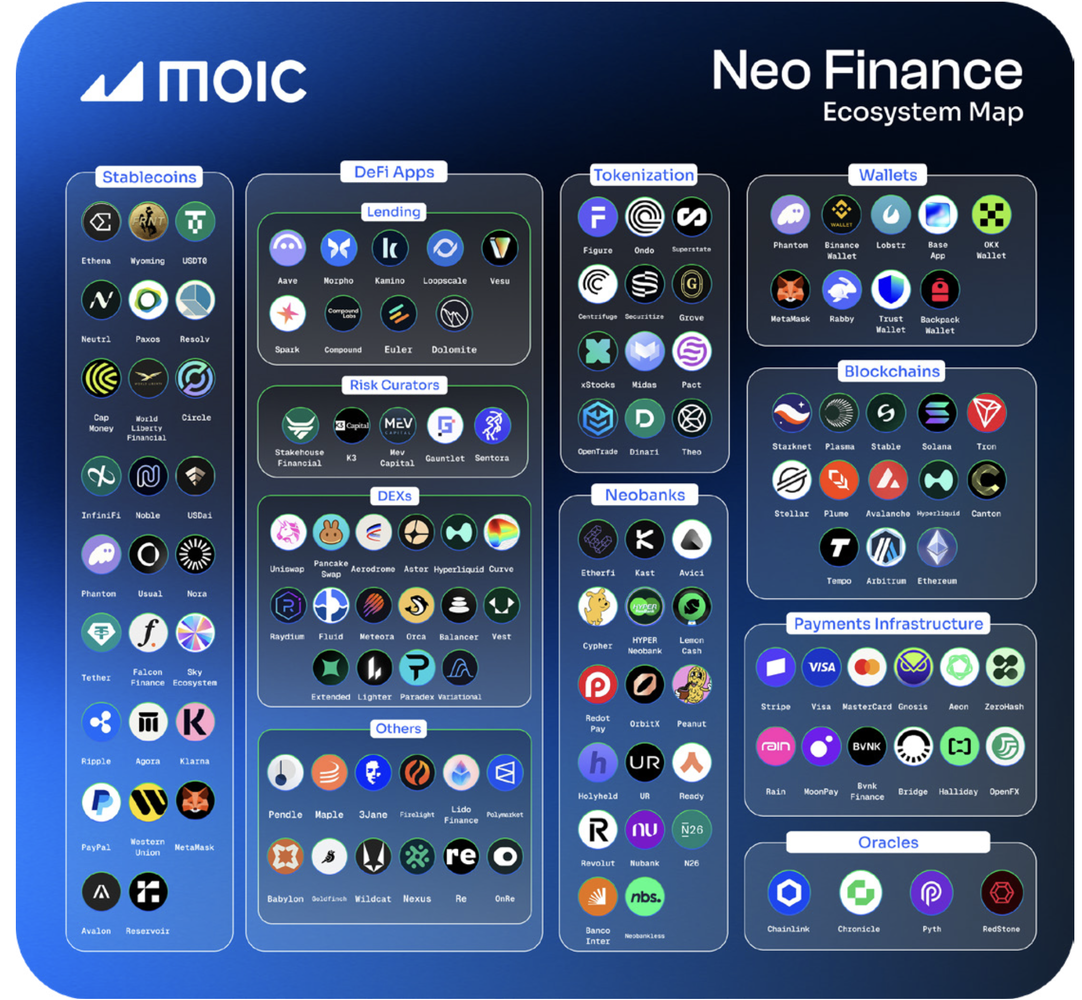
Olhe o mapa abaixo. Stablecoins, DeFi, DEXs, neobanks, tokenização, oracles, infraestrutura de pagamentos, esse é o ecossistema que os reguladores do mundo inteiro estão tentando enquadrar. No Brasil, ele já movimenta mais dinheiro do que muita gente imagina. (Fonte: MOIC Digital, Neo Finance Report)
 Fonte: MOIC Digital, Neo Finance Report.
O Brasil movimentou US$ 318,8 bilhões em criptoativos entre julho de 2024 e junho de 2025 (um salto de 109,9% em relação ao ano anterior). Somos o 5º país no ranking global de adoção cripto da Chainalysis e líderes absolutos na América Latina. (Fonte: Chainalysis, Geography of Cryptocurrency Report 2025)
E agora, desde 2 de fevereiro de 2026, as regras do jogo mudaram oficialmente. O Banco Central do Brasil (BCB) colocou em vigor as Resoluções BCB nº 519, 520 e 521, que criam o regime regulatório das Sociedades Prestadoras de Serviços de Ativos Virtuais (PSAVs), e exigem autorização prévia para operar.
Mas quer saber? Esse filme não é inédito.
O BCB já fez exatamente a mesma coisa duas vezes: com as Instituições de Pagamento (IPs) a partir de 2013, e com o PIX a partir de 2020. Quem entende essas trajetórias tem uma vantagem competitiva enorme para navegar o que vem pela frente.
Capítulo 1: A saga das Instituições de Pagamento
Antes de 2013, o mercado de pagamentos no Brasil era dominado por poucos players (Cielo, Rede, GetNet) que operavam sem um marco legal específico. Fintechs? Praticamente não existiam no radar regulatório.
Tudo mudou com a Lei 12.865, de outubro de 2013, que criou formalmente a figura da Instituição de Pagamento e trouxe o setor para a supervisão do BCB. E o ritmo foi impressionante: em menos de um mês, o BCB publicou quatro Circulares (3.680 a 3.683) detalhando desde contas de pagamento até processos de autorização. (Fonte: Lei 12.865/2013, Planalto)
Mas aqui está o ponto que todo fundador de PSAV deveria anotar: o BCB não exigiu tudo de uma vez.
A estratégia foi de transição gradual. IPs menores, com volume anual abaixo de R$ 100 milhões em transações ou menos de 5 milhões de operações, ficavam dispensadas de autorização formal. Esses limites foram sendo reduzidos progressivamente, cortados pela metade em 2018, depois para 10% do valor original em 2019. Forçando cada vez mais players a se regularizarem ao longo de mais de cinco anos. (Fonte: Circular BCB 3.683/2013 e Circular BCB 3.885/2018)
Em 2018, a Circular 3.885 flexibilizou os requisitos, elevando os limites para R$ 500 milhões em transações de pagamento ou R$ 50 milhões em saldos de contas pré-pagas. A lógica era clara: reduzir o custo regulatório para quem oferecia risco sistêmico menor. (Fonte: BCB, Estudo Especial "Instituições de Pagamento e seus Modelos de Negócio")
O resultado? O ecossistema floresceu. De um punhado de credenciadoras em 2013, o Brasil chegou a mais de 1.480 fintechs ativas segundo a ABFintechs, oferecendo mais de 250 milhões de contas digitais e gerando cerca de 100 mil empregos diretos. O Nubank, que nasceu nesse ambiente, já tem mais de 100 milhões de clientes, rivalizando com os maiores bancos do país. (Fonte: ABFintechs e Contec Brasil, setembro de 2025)
A lição: o BCB regulou com mão firme, mas deu tempo para o mercado se adaptar. Quem estava operando antes da regulação foi valorizado, não punido.
Capítulo 2: O PIX, de ideia a 50% das transações financeiras
O PIX é provavelmente o maior caso de sucesso de infraestrutura financeira digital da história recente. Mas pouca gente lembra que ele levou quase quatro anos entre a primeira conversa e o lançamento.
A jornada começou em 2016, com discussões internas do BCB sobre pagamentos instantâneos. Em 2018, um grupo de trabalho com 130 representantes (bancos, fintechs, escritórios de advocacia, consultorias) definiu os requisitos fundamentais, publicados no Comunicado BCB 32.927 em dezembro de 2018. (Fonte: BCB, Comunicado 32.927/2018)
A marca "PIX" foi apresentada publicamente em fevereiro de 2020, a regulação formal veio em agosto de 2020 (Resolução BCB nº 1), e a operação plena começou em 16 de novembro de 2020 (em plena pandemia!). (Fonte: BCB, PIX)
 Fonte: BCB, Pix em Números e Estatísticas
Desde então, os números falam por si:
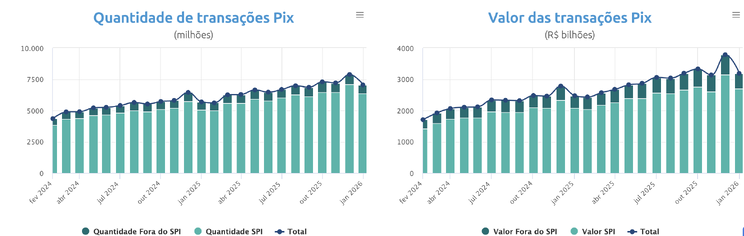
- Em 2024, o PIX registrou 63,8 bilhões de transações, crescimento de 52% em relação a 2023, superando a soma de cartão de crédito, débito, boleto, TED, cartão pré-pago e cheques combinados. (Fonte: Febraban, com dados do BCB e Abecs)
- No 1º semestre de 2025, o PIX representou 50,9% de todas as transações de pagamento no Brasil, com 36,9 bilhões de operações e R$ 15 trilhões movimentados. (Fonte: BCB, Estatísticas de Pagamentos de Varejo, novembro de 2025)
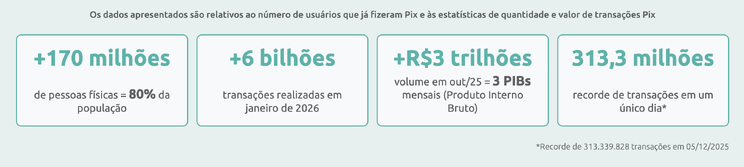
- Em dezembro de 2025, o PIX bateu recorde: 313,3 milhões de transações em um único dia, movimentando R$ 179,9 bilhões. (Fonte: Agência Brasil, 6 de dezembro de 2025)
- São 178,9 milhões de usuários cadastrados (162,3 milhões de pessoas físiacas e 16,6 milhões de pessoas jurídicas). (Fonte: BCB, Estatísticas do PIX)
 Fonte: BCB, Pix em Números e Estatísticas.
Mas o que aconteceu regulatoriamente depois do lançamento é o que mais importa para quem opera com cripto.
O BCB começou permitindo que IPs não autorizadas participassem do PIX. Dois anos depois, começou a apertar: a Resolução BCB 429/2024 passou a exigir autorização formal, com prazos escalonados por data de adesão ao PIX. E em setembro de 2025, a Resolução BCB 494 eliminou de vez a flexibilidade: todas as IPs precisam de autorização prévia, independentemente do volume, com prazo final entre 1º e 31 de maio de 2026. (Fonte: Mattos Filho, Análise das Resoluções BCB 494-498)
A lição: o BCB abriu a porta, observou quem era sério, e depois fechou o cerco. A janela de flexibilidade foi temporária e estratégica, mas nunca permanente.
Capítulo 3: As PSAVs, onde os mundos se encontram
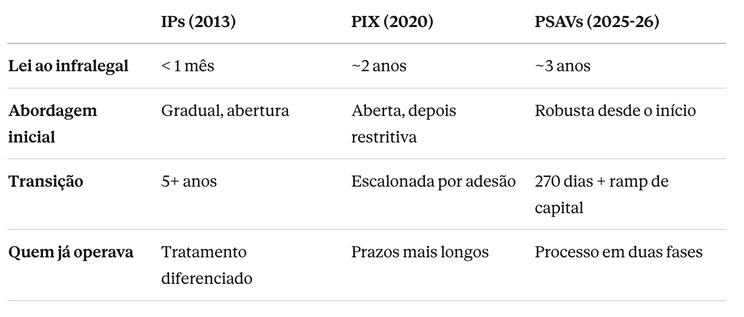
Agora compare essas duas trajetórias com o que está acontecendo com os criptoativos:
 Fonte: elaboração própria.
A Lei 14.478/2022 (o Marco Legal dos Criptoativos) foi sancionada em dezembro de 2022 e o Decreto 11.563/2023 designou o BCB como regulador. As três resoluções estruturantes (519, 520 e 521) foram publicadas em 10 de novembro de 2025 e entraram em vigor em 2 de fevereiro de 2026. As Instruções Normativas BCB nº 701 e nº 704, de janeiro de 2026, detalharam os procedimentos operacionais. (Fonte: Agência Brasil, 10 de novembro de 2025) (Fonte: Silveiro Advogados, Análise das regras PSAV)
Assim temos o que já está definido:
O que está em vigor desde 02/02/2026:
- PSAVs precisam de autorização prévia do BCB para operar
- Governança, segregação patrimonial, custódia e segurança cibernética são requisitos mínimos, não diferenciais
- Exchanges internacionais precisam de operação local com sede física (coworkings e escritórios virtuais foram proibidos)
- Vedação a misturadores e embaralhadores de transações
Prazos críticos no radar:
- 4 de maio de 2026: Reporte obrigatório de operações de câmbio com ativos virtuais ao BCB
- 30 de outubro de 2026: Prazo final para PSAVs já em operação protocolarem a Fase 1 do pedido de autorização
- 30 de outubro de 2026: Vedação a operações com contrapartes não autorizadas
- Ramp de capital: 25% até dez/2026, 50% até jun/2027, 75% até dez/2027, 100% em jan/2028
Capital mínimo, conforme Resolução Conjunta nº 14 e Resolução BCB nº 517: entre R$ 10,8 milhões e R$ 37,2 milhões, dependendo das atividades, valores muito acima dos R$ 1 a 3 milhões sugeridos nas consultas públicas. (Fonte: Mattos Filho, Regulamentação de ativos virtuais, novembro de 2025)
E na última quinta-feira, 19 de fevereiro de 2026, o BCB publicou a Resolução BCB nº 548, definindo que terá um prazo máximo de 3 anos (1.080 dias) para decidir sobre pedidos de autorização de PSAVs já em operação (dividido em 360 dias para a Fase 1 e 720 dias para a Fase 2). Para empresas novas, o prazo é de 2 anos. (Fonte: Diário do Grande ABC / Estadão Conteúdo, 19 de fevereiro de 2026)
O que ainda está em aberto:
- Regulação específica de DeFi (Finanças Descentralizadas) que não foi endereçada nas resoluções atuais
- Detalhamento contábil no COSIF para operações com criptoativos
- Tratamento regulatório de stablecoins algorítmicas e ativos tokenizados não classificados
- Eventuais impactos da tributação de IOF sobre operações com stablecoins enquadradas como câmbio
Os 5 padrões que se repetem (e que toda PSAV deveria entender)
Olhando as três trajetórias lado a lado, cinco padrões do BCB ficam claros:
1. Abertura → Observação → Aperto! Com IPs, o BCB abriu com limites generosos e foi apertando. Com o PIX, permitiu IPs não autorizadas e depois exigiu autorização. Com PSAVs, aplicou a lição aprendida: começou mais rígido desde o início, mas ainda oferece mecanismos de transição.
2. Quem já estava operando leva vantagem! Nas IPs, players como Cielo e Rede tinham tratamento diferenciado. No PIX, participantes antigos ganharam mais tempo. Nas PSAVs, o processo em duas fases beneficia quem demonstra atividade prévia. A mensagem é consistente: o BCB valoriza "fato consumado" responsável.
3. O ramp de capital é estratégico. A exigência de capital nunca vem de uma vez. IPs tiveram anos de transição. PSAVs terão de 25% a 100% ao longo de dois anos (jul/2026 a jan/2028). Isso dá tempo, mas não infinito.
4. A proporcionalidade vai diminuindo. O BCB começou com proporcionalidade (menor = menos regulação) nas IPs. Com o PIX, reduziu a flexibilidade. Com PSAVs, a Resolução BCB 494 de setembro de 2025 já mostrou o caminho ao exigir autorização para todas as IPs, a mesma lógica será aplicada ao mercado cripto.
5. Regulação atrai os grandes e muda o jogo! Com as IPs, bancos como Itaú e Bradesco entraram no mercado de pagamentos digitais. Com o PIX, o Nubank e o Mercado Pago escalaram. Com as PSAVs, Itaú, Nubank e Mercado Pago já oferecem serviços cripto. A regulação não mata o mercado, ela atrai capital institucional e muda quem compete.
E agora?
Se você é fundador, operador ou investidor no mercado cripto brasileiro, o momento é de ação, não de espera.
O BCB já demonstrou, em mais de uma década de regulação de IPs e PIX, que sua abordagem é previsível: começa observando, depois exige, depois pune quem não se adequou.
A janela de transição está aberta. As PSAVs que já estão operando têm até 30 de outubro de 2026 para protocolar a Fase 1. Mas para empresas que ainda precisam estruturar governança, segregação patrimonial, compliance AML/CFT e capital mínimo, esse prazo vai passar rápido.
A história das IPs nos ensinou que quem se antecipou à regulação construiu vantagem competitiva. A história do PIX nos mostrou que escala vem junto com confiança regulatória. As PSAVs que entenderem essas lições não apenas sobreviverão, serão as que definirão o próximo capítulo do mercado financeiro brasileiro.
O mercado cripto brasileiro de US$ 318,8 bilhões não vai encolher. Ele vai se formalizar. A pergunta é: você vai estar dentro ou fora quando a porta fechar?
💬 Sua vez: Você acha que o BCB acertou ao ser mais rígido com as PSAVs desde o início? Ou deveria ter adotado uma abordagem mais gradual, como fez com as IPs? Deixe sua visão nos comentários. Esse debate é fundamental para o futuro do ecossistema cripto no Brasil!!
Este artigo reflete análise do autor com base em normas públicas e dados oficiais. Não constitui aconselhamento jurídico ou financeiro.
Publicado originalmente em https://www.linkedin.com/pulse/o-que-uma-psav-pode-aprender-com-regula%C3%A7%C3%A3o-de-ips-e-pix-bruno-moniz-yv13f