Regulação · 8 min de leitura
O Banco Central não Proibiu Cripto em Remessa Internacional
Quem leu o art. 50, I e parou ali, leu metade do mapa...
Em 10 de novembro de 2025, o Banco Central publicou as Resoluções 519, 520 e 521 e fez algo que pouca gente percebeu: criou um trilho cambial dedicado para criptoativos no Brasil. Pagamentos e transferências internacionais liquidados em ativo virtual passaram a integrar o mercado de câmbio brasileiro, com regulamentação própria, supervisão própria e limite de US$ 100 mil por operação cross-border quando a contraparte não for autorizada (Fonte: Agência Brasil sobre as Resoluções 519, 520 e 521).
Cinco meses e vinte dias depois, em 30 de abril de 2026, o BC publicou a Resolução BCB 561, que altera a Resolução 277/2022 e atualiza o regime do eFX (electronic foreign exchange). A 561 traz uma frase no art. 50, inciso I, que virou meme em poucas horas: "vedado o uso de ativos virtuais" no pagamento entre o prestador de eFX e a contraparte no exterior.
O twitter cripto leu essa frase isolada e produziu carrossel viral, manchete em vermelho com a palavra PROIBIDO, vídeo de despedida e thread de drama. Todo o ecossistema gritando que o BC tinha matado a remessa cripto no Brasil.
Não matou. Não tem nenhum sentido matar uma coisa que ele mesmo formalizou cinco meses antes!!
O eFX é Regime para Fiat, PSAV é Regime para Cripto
A 561 só fechou a "porta dos fundos". Quem opera empresa regulada pelo BCB sabe que regulação financeira no Brasil funciona por trilhos. Cada tecnologia ou modelo de negócio recebe um regime próprio, com regras desenhadas para o seu risco específico. Banco tem regime de banco. Instituição de pagamento tem regime de IP. Distribuidora tem regime de DTVM. Não se mistura.
Cripto, até novembro de 2025, não tinha regime próprio. Fluxos internacionais em ativo virtual rodavam num espaço que ninguém sabia direito como classificar
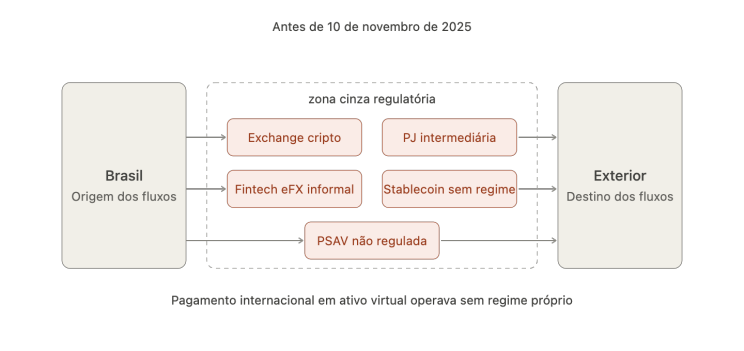
A partir das Resoluções 519, 520 e 521, isso mudou. As PSAVs (Sociedades Prestadoras de Serviços de Ativos Virtuais) foram criadas exatamente para isso, com capital mínimo entre R$ 10,8 milhões e R$ 37,2 milhões, três diretores estatutários residentes, segregação patrimonial obrigatória e segurança cibernética documentada (Fonte: Pinheiro Neto sobre Resolução Conjunta 14 e Resolução BCB).
Já o eFX, regulamentado desde 2022, é um regime de pagamento internacional pensado para fiat. Quando uma fintech como a Wise, a Remessa Online ou a Nomad processa sua compra em dólar no exterior, é eFX que está rolando por trás. Custos baixos, integração com cartão internacional, conta de não-residente, câmbio tradicional. Em 2025, o Brasil registrou a segunda maior saída líquida de dólares da série histórica, US$ 33,3 bilhões, com fatia relevante passando por trilhos de eFX (Fonte: Agência Brasil sobre fluxo cambial 2025).
A 561 fez o que o Banco Central já fez três vezes nos últimos dez anos: separou os trilhos. Quem quer fazer pagamento internacional em fiat usa eFX, com requisitos de fiat. Quem quer fazer pagamento internacional em cripto usa PSAV cambial, com requisitos de cripto.
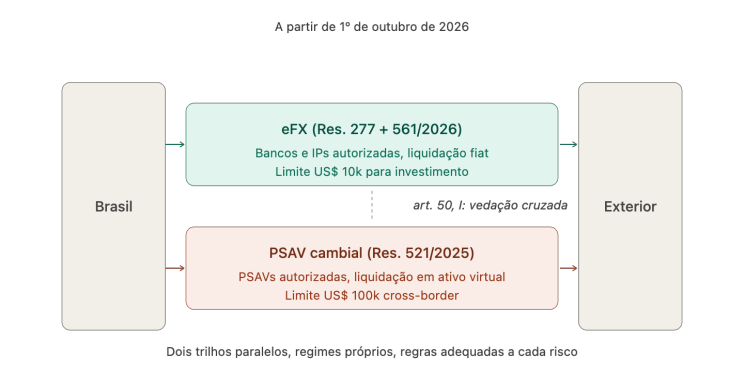
A vedação do art. 50, I é o que mantém a parede de pé. Sem ela, qualquer fintech operando como IP autorizada poderia liquidar pagamento internacional via stablecoin sem precisar virar PSAV, fugindo de capital mínimo, segregação patrimonial, governança, prova de reservas e do reporte cambial específico que começa a valer em 4 de maio de 2026.
Seria arbitragem regulatória pura. O BC fechou.
O que a 561 Muda para Quem Opera
A 561 não é só sobre cripto. Na verdade, cripto é só uma linha dela. O grosso da resolução fecha o cerco do regime de eFX em geral.
Quem pode prestar o serviço, a partir de 1º de outubro de 2026: bancos, Caixa, agências de fomento, SCFIs, CTVMs, DTVMs, corretoras de câmbio e instituições de pagamento autorizadas pelo BCB nas modalidades de emissor de moeda eletrônica, emissor de pós-pago ou credenciador. Saiu o resto. PJs em geral que estavam prestando eFX por conta própria têm até 31 de maio de 2027 para pedir autorização como IP ou parar.
Como o pagamento entre o prestador e a contraparte no exterior pode ser feito: operação de câmbio formal ou conta em reais de não-residente. Vedado ativo virtual (que é onde o trilho cripto da 521 entra). Vedado netting entre os reais recebidos do remetente e os reais entregues ao destinatário, o que obriga rastreabilidade transação a transação.
Quem não tem conta Reservas no BCB precisa rodar o fluxo via uma conta de propósito único, em instituição autorizada a operar em câmbio, segregada do patrimônio operacional do prestador. KYC obrigatório da contraparte no exterior, com aplicação da Circular 3.978/2020, fim do eFX feito por fintech qualquer com balcão estrangeiro sem cadastro.
Reporte mensal granular ao BCB, com códigos novos no Anexo V identificando finalidade da operação: cartão internacional, demais soluções de pagamento digital, jogos e apostas, mercado financeiro e de valores mobiliários, e um código próprio (34038) para ativos virtuais. O BC quer estatística cambial detalhada, e vai ter.
Para investimento no mercado financeiro e de valores mobiliários no exterior via eFX, novo limite: US$ 10 mil por operação. Comparado aos US$ 100 mil por operação cross-border do regime de PSAV cambial, dá pra entender qual canal o BC quer que receba o fluxo sofisticado.
Por que a Separação dos Trilhos é Boa Notícia para Quem está Construindo
A primeira reação do mercado quando o BC publica regulação dura é tratar como muro. Mas quem já viveu o ciclo de regulação no Brasil sabe que regulação dura, bem desenhada, é sempre porta, não muro.
Em 2013, quando vieram as instituições de pagamento, o pessoal do varejo financeiro disse que ia morrer. Morreu quem ficou reclamando do custo. Quem entendeu virou Stone, virou Inter, virou Nubank. Em 2020, quando o BC desenhou o PIX como trilho paralelo ao TED e DOC, banco grande tentou frear, dizendo que não fazia sentido construir do zero. O PIX virou o sistema de pagamentos mais usado do mundo, com 6 bilhões de transações por mês, e os bancos que abraçaram a infraestrutura faturaram em cima dela. Em 2025, quando saíram as resoluções de PSAV, exchange brasileira reclamou de capital mínimo, de governança, de três diretores estatutários, de auditoria. Em 2026, vai começar o mesmo padrão de sempre: as que se estruturarem viram instituições financeiras de verdade, as que tentarem atalho saem do jogo.
A 561 segue exatamente essa lógica. Ela impede que o trilho cripto-nativo desenhado em novembro seja contornado pelo regime mais leve do eFX. Quem quer construir pagamento internacional sério em ativo virtual no Brasil tem caminho claro: virar PSAV cambial autorizada. Quem quer fazer remessa fiat tradicional tem caminho claro: virar IP autorizada na modalidade certa.
Não é hostilidade. É clareza.
E para quem vai construir nesse trilho cripto cross-border, a oportunidade é desproporcional ao tamanho que aparenta. PSAV cambial autorizada pode operar pagamento internacional em ativo virtual com limite de US$ 100 mil por transação contra contraparte não autorizada. É dez vezes o limite do eFX para investimento. Para casos B2B, B2B2C, integração com plataforma de comércio, infraestrutura de neobank cripto e tesouraria de empresas exportadoras, esse teto é o que faz o modelo fechar a conta.
Onde essa história se conecta com a Nora
Todo trilho cripto cross-border bem desenhado precisa de uma ponta brasileira. Não dá pra liquidar pagamento internacional em ativo virtual sem ter um ativo virtual de real bem feito do lado de cá: lastreado, auditável, com on/off-ramp via PIX, integrado às APIs que as PSAVs e instituições financeiras autorizadas vão usar.
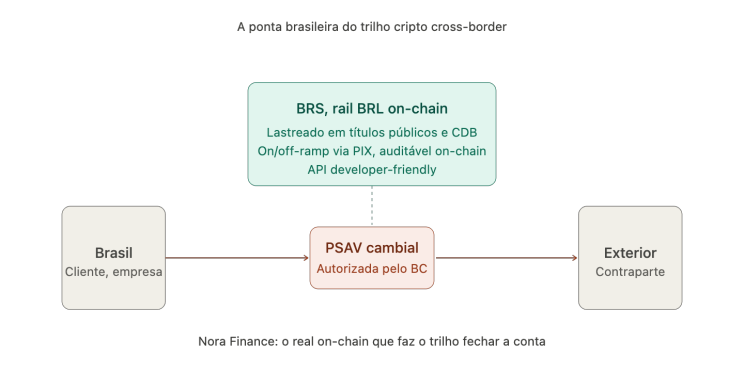
É exatamente o que estamos construindo na Nora Finance. O BRS é uma stablecoin pareada 1:1 com o real, lastreada em títulos públicos federais e CDBs de grandes bancos, com APIs developer-friendly e on/off-ramps instantâneos via PIX. Posicionamento compliance-first desde o dia zero, justamente porque sabemos que infraestrutura financeira séria no Brasil só ganha escala quando está alinhada com a direção que o regulador está apontando.
E a direção que o BC está apontando, com a 521 e agora com a 561, é cristalina. Cripto cross-border tem trilho. O trilho tem regras. As regras são duras, mas são claras. Quem construir alinhado a elas vai operar num ambiente de segurança jurídica que pouca jurisdição no mundo oferece hoje.
As datas
A 521 entrou em vigor em 2 de fevereiro de 2026. O reporte das operações cripto em câmbio começa em 4 de maio de 2026. PSAVs já em operação têm até 2 de novembro de 2026 para protocolar pedido de autorização. A vedação a operações com contrapartes não autorizadas no Brasil entra em vigor em 30 de outubro de 2026. A própria 561 entra em vigor em 1º de outubro de 2026, com prazo final em 31 de maio de 2027 para PJs não autorizadas pararem de prestar eFX ou virarem IP.
Em outras palavras: o relógio da consolidação regulatória cripto no Brasil está contando. E o ponteiro maior aponta pra outubro.
Janelas regulatórias, como o BC já mostrou com o PIX, com as IPs e com as PSAVs, são temporárias e estratégicas. Nunca permanentes.
Bruno Moniz é COO da Global Cripto Digital Assets e Cofounder da Nora Finance.
Fontes principais:
- Resolução BCB 561, de 30 de abril de 2026
- Resoluções BCB 519, 520 e 521, de 10 de novembro de 2025
- Mattos Filho: análise das Resoluções 519, 520 e 521
- Agência Brasil: BC reforça segurança em transferências eletrônicas para o exterior
- Resolução BCB 277/2022
Publicado originalmente em https://www.linkedin.com/pulse/o-banco-central-n%C3%A3o-proibiu-cripto-em-remessa-bruno-moniz-nnwqf